
自動車保険の選び方|自賠責と任意保険の違い・補償・等級・見積もりの比べ方
このページには広告(PR)を含みます。広告の有無によって、記事の内容や評価を変えることはありません。制度の説明は2026年10月時点で日本損害保険協会・国土交通省・金融庁の公開情報を確認したもので、補償の細かい条件は保険会社ごとに違います。最新の内容と自分の契約の条件は、各保険会社の重要事項説明書・約款で確認してください。
このページで分かること
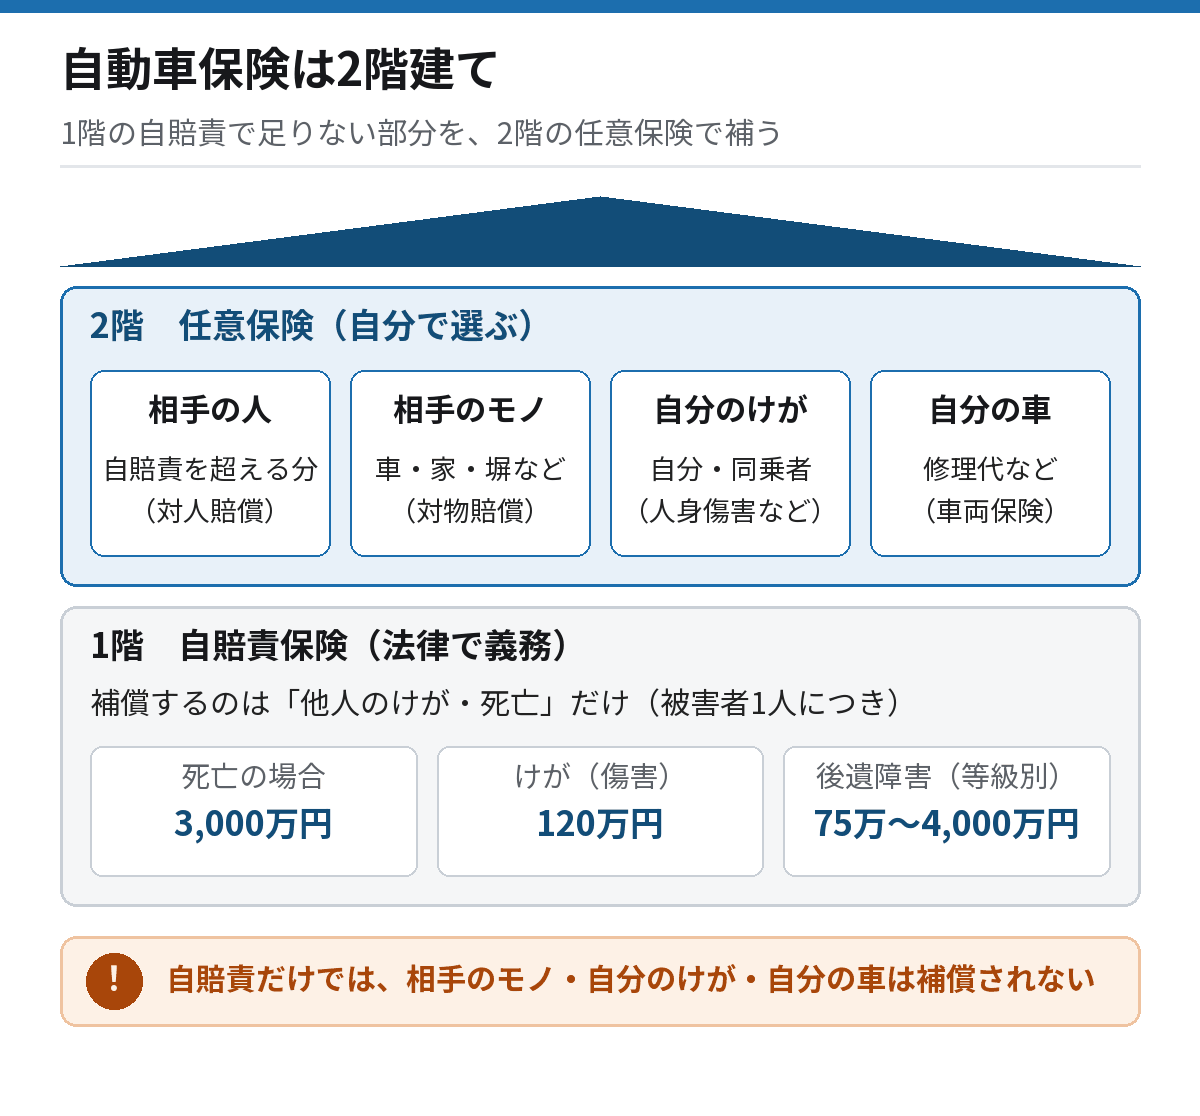
自動車保険は、法律で入ることが決まっている「自賠責保険」と、自分で中身を選ぶ「任意保険」の2階建てです。自賠責だけでは、相手の車や自分のけが・自分の車は補償されません。
- 任意保険は、相手への賠償(対人・対物)を「無制限」にするのが基本です。ただし、無制限は「いくらでも払われる」という意味ではなく、法律上の賠償額まで限度なく払われる、という意味です。
- 保険料は、等級(事故の有無で上下する割引の段階)、車の型式、運転する人の年齢・範囲、車両保険の有無で大きく変わります。
- はじめて入る人は、納車日を補償の始まる日にして、納車日の前までに申し込みます。はじめての等級は原則6等級です。
- 見直しは、満期・車の買い替え・家族の変化のときに行います。比べるときは、補償の条件をそろえて2社以上の見積もりを取ります。
- 事故のときは、けが人の救護と警察への連絡が先です。その場で示談の約束はしません。
先に知っておきたい用語
| 用語 | やさしい言い換え | ひとことの例 |
|---|---|---|
| 保険料 | 保険に入るために払うお金 | 1年分を一括、または月払い |
| 保険金 | 事故のときに保険会社から払われるお金 | 相手の車の修理代として払われる |
| 特約 | 基本の補償に足す・条件をつける追加の契約 | 弁護士費用特約 |
| 等級 | 事故の有無で上下する割引の段階(1〜20) | はじめては6等級 |
| 免責金額 | 事故のとき自分で負担する金額 | 自己負担5万円 |
| 示談 | 事故の賠償を話し合いで決めること | 保険会社が相手と交渉(示談交渉サービス) |
| 過失割合 | 事故の責任の割合 | 自分3:相手7 |
| 重要事項説明書・約款 | 補償の条件や、補償されない場合が書かれた書類 | 見積もり・申し込みの画面や書面で読める |
このページは、はじめて自動車保険に入る人や、更新の案内を見てもよく分からない人に向けて書いています。急ぐ人は、下の目次から、はじめて入る人は「はじめて自動車保険に入る人の手順」を先に、そのあと「補償の種類と選び方」と「比較・見積もりの取り方」の章を読んでください。
自賠責と任意保険の違いとは
自賠責保険(じばいせきほけん)は、自動車事故の被害者を救うために、すべての車に加入が義務づけられている保険です。補償するのは、事故で他人を死傷させたときの賠償だけです。
| 比べる点 | 自賠責保険 | 任意保険 |
|---|---|---|
| 入るかどうか | 法律で義務 | 自分で決める |
| 補償する相手 | 他人のけが・死亡だけ | 他人のけが・死亡、他人のモノ、自分や同乗者のけが、自分の車など(選んだもの) |
| 支払いの上限 | 被害者1人につき 死亡3,000万円、傷害120万円、後遺障害75万〜4,000万円 | 契約で決める(対人・対物は無制限が一般的) |
| 保険料 | 車の種類と期間で一律 | 等級・年齢・車の型式・補償内容で変わる |
| 入るタイミング | 車検のときにまとめて払うのが一般的 | 1年ごとの契約が一般的 |
自賠責の上限は、高額な事故では足りません。自賠責の上限は被害者1人につき、死亡は3,000万円、けが(傷害)は120万円、後遺障害(事故のけがで体に障害が残ったとき)は障害の重さの等級に応じて75万〜4,000万円です。たとえば、死亡事故で損害賠償額が4,500万円なら、自賠責から払われると見込まれるのは死亡の上限の3,000万円までで、残りの1,500万円は任意保険の対人賠償か、自分のお金で払うことになります(日本損害保険協会の例)。裁判で5億円を超える賠償が認められた例もあります。
また、自賠責に入らずに車を運転すると、事故を起こさなくても1年以下の拘禁刑(刑務所などに収容される刑罰)または50万円以下の罰金の対象になり、交通違反の点数6点(前歴がなければ免許停止になる点数)がつきます(国土交通省)。
自賠責保険料の改定(2026年11月)
自賠責の保険料は、2026年11月1日以降に保険期間が始まる契約から引き上げられます(金融庁の自賠責保険審議会資料)。自家用乗用自動車(沖縄県・離島以外)の24か月契約は、17,650円から18,560円になります。自賠責は車検のときに払うことが多いので、軽自動車の金額や車検費用全体は車検の特設ページの金額表で確認できます。
ここまでで覚えておくこと
- 自賠責は相手のけが・死亡だけ。上限もある
- 相手のモノ、自分のけが、自分の車は任意保険で備える
- 自賠責に入らずに運転すると罰則と違反点数6点
任意保険の補償の種類と選び方
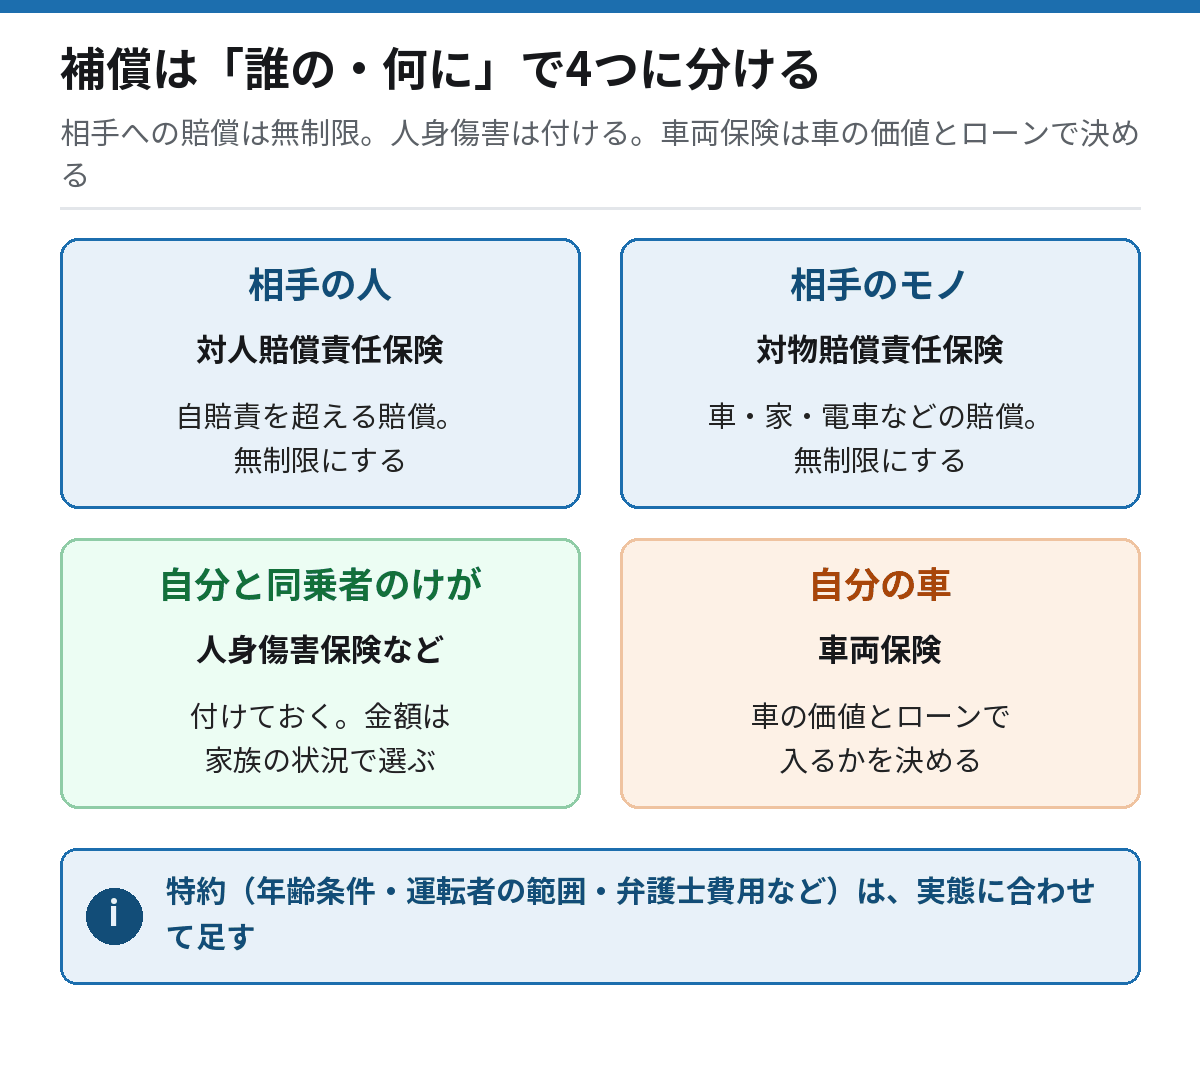
任意保険は、いくつかの補償を組み合わせて入ります。「誰の」「何に」対する補償かで分けると、迷わずに選べます。
| 分類 | 補償の名前 | 何に払われるか | 選び方の基本 |
|---|---|---|---|
| 相手の人 | 対人賠償責任保険 | 他人を死傷させたとき、自賠責を超える賠償 | 無制限にする |
| 相手のモノ | 対物賠償責任保険 | 他人の車・家・塀・電車などを壊したときの賠償 | 無制限にする |
| 自分と同乗者のけが | 人身傷害保険 | 乗っている人のけがの治療費・休業の損害など(契約の基準で計算) | 入っておく。金額は下の目安で選ぶ |
| 自分と同乗者のけが | 搭乗者傷害保険 | けがの部位・症状に応じた定額の保険金 | 人身傷害に上乗せしたい人だけ |
| 自分の車 | 車両保険 | 自分の車の修理代など | 車の価値とローンの有無で決める |
対人・対物は「無制限」にする
対人賠償と対物賠償は、無制限にするのが基本です。人身事故の賠償額は高額になることがあり、物の事故でも電車や店舗を壊すと大きな額になります。ただし、無制限にしても、故意の事故や無免許・酒酔い運転などは補償されない場合があるので、約款の「補償されない場合」も確認します。
「無制限」とは、法律上の賠償責任の額まで、保険金の上限なく払われるという意味です。請求されたら何でも払う、という意味ではありません(日本損害保険協会)。また、対人・対物には、事故のとき保険会社が本人に代わって相手と交渉する「示談交渉サービス」が付いているのが一般的です。
人身傷害保険は入っておく
人身傷害保険は、自分や同乗者のけがを、過失の割合(事故の責任の割合)に関係なく、契約の基準で計算した損害額で受け取れる保険です。相手がいない単独事故も、約款の条件にあてはまれば補償の対象になります。
たとえば、自分にも4割の責任がある事故では、相手から受け取る賠償は4割分減らされます。人身傷害保険は、約款の条件にあてはまるとき、この自分の過失の分も補償の対象になります。ただし、払われるのは契約の基準で計算した額で、保険金額が上限です。補償の範囲は、「契約した車に乗っているときだけ」の型と、「歩行中や他の車に乗っている間の事故も含む」型があり、会社・商品で違います。車に乗らない家族もいるなら、歩行中も含む型を選ぶのがおすすめです(このページの提案)。ただし、保険料は上がるので、見積もりで差を確かめます。
人身傷害の金額の目安(このページの提案): 選べる金額は会社ごとに決まっていて、見積もり画面に選択肢が出ます。一人暮らしで扶養する家族がいなければ3,000万円程度、家族の生活を支えている人は5,000万円以上(選べるなら無制限)を目安にします。ただし、勤め先の保障や生命保険・医療保険で備えがある人は、重なる部分を考えて決めます。
車両保険は「車の価値」と「ローン」で決める
車両保険は、自分の車の修理代などに払われる保険です。保険料に占める割合が大きいので、入るかどうかで保険料が大きく変わります。
- 入ったほうがよい人: 新しい車・高い車に乗っている人、車のローンが残っている人、修理代をすぐに用意できない人
- 外す・絞ることを考えてよい人: 車の価値が下がり、修理代を貯金で払える人
車両保険には、補償の範囲が広い型(単独事故やあて逃げも補償)と、範囲を絞って保険料を抑えた型(相手の車との事故などに限る)があります。見積もり画面では、広い型は「一般型」、絞った型は「エコノミー型」「車対車+限定A」などと表示されることが多いです(呼び名と範囲は会社で違います)。範囲を絞った型では、電柱にぶつけた事故や、相手が分からないあて逃げは補償されません。車両保険の保険金額は、契約時の車の「市場販売価格相当額」(同じ車種・年式・状態の車を買い直す値段)をもとに決めます。見積もりでは、保険会社が車種・年式から示す金額の範囲から選ぶのが一般的です。
特約は「年齢・運転する人」と「弁護士費用」を確認する
特約(とくやく)とは、基本の補償に追加したり、条件をつけたりする「おまけの契約」です。
| 特約 | 内容 | 判断のポイント |
|---|---|---|
| 運転者年齢条件特約 | 運転する人の年齢を限定して保険料を下げる | 運転する人のうち、一番若い人の年齢に合わせる(区分は下を参照) |
| 運転者限定特約 | 運転する人を本人・夫婦・家族などに限定する | 実際に運転する人に合わせる。たまに運転する人も入れる |
| 弁護士費用特約 | 被害事故で相手に賠償を請求するときの弁護士費用を補償 | 自分に過失がない事故に備えたい人 |
| 個人賠償責任特約 | 日常生活で他人にけがをさせた・物を壊したときの賠償 | 自転車事故などに備える。火災保険などとの重複を確認 |
| ファミリーバイク特約 | 原付バイクの事故の補償 | 家族が原付に乗るとき |
年齢条件の区分: 「年齢を問わず補償」「21歳以上補償」「26歳以上補償」「35歳以上補償」などから選びます(区分と名前は会社で違います)。たとえば28歳の人が自分だけで運転するなら、26歳以上の区分が候補です。対象年齢が高い区分ほど保険料は下がります。ただし、一番若い運転者が条件より若いと、その人の運転中の事故は補償されません。
ロードサービス(故障やバッテリー上がりのときのレッカー・応急作業など)は、自動車保険に付いている契約もあります。内容は会社で違うので、見積もりで確かめます。
弁護士費用特約は、自分が「もらい事故」(自分に過失がない事故)にあったときに役立ちます。自分に過失がない事故では、自分の保険会社は相手と示談交渉をしてくれないためです(日本損害保険協会)。弁護士費用特約があれば、弁護士に交渉を頼む費用が限度額まで払われます。ただし、払われるのは原則として保険会社の承認を得た費用なので、弁護士に頼む前に保険会社へ連絡します。迷ったら、弁護士費用特約は付けておくのがおすすめです(このページの提案)。ただし、家族の別の保険にすでに付いていれば重なることがあるので、先に確かめます。
ここまでで覚えておくこと
- 対人・対物は無制限、人身傷害は入っておく(金額は家族の状況で)
- 車両保険は、車の価値とローンの有無で決める
- 年齢条件は一番若い運転者に合わせる
等級と保険料が決まる要素とは
任意保険の保険料は、「誰が」「どの車で」「どんな補償で」入るかで決まります。中でも大きいのが「等級」です。
等級とは(事故の有無で上下する割引の段階)
等級とは、事故の有無に応じて保険料を割り引いたり割り増ししたりする段階のことで、1〜20等級まであります。数字が大きいほど保険料は安くなります。
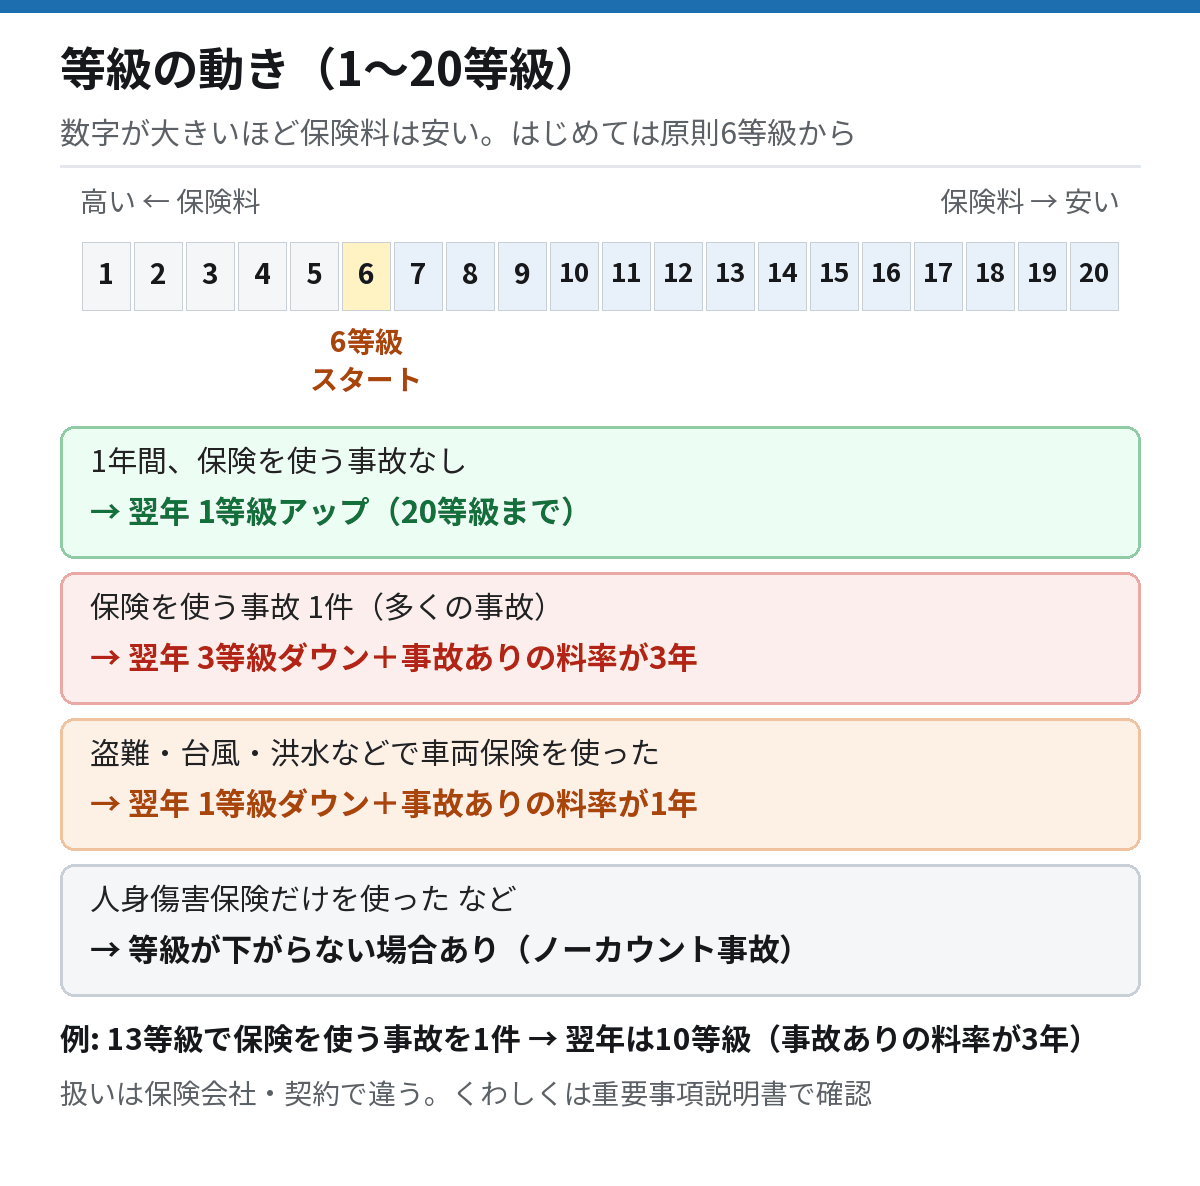
- はじめて自動車保険に入ると、6等級から始まります(一部の例外あり)。
- 1年間保険を使う事故がなければ、翌年は1等級上がります。
- 保険を使う事故を起こすと、1件につき3等級下がります(3等級ダウン事故)。
- 盗難や台風・洪水などで車両保険を使った場合は、1件につき1等級下がります(1等級ダウン事故)。
- 人身傷害保険だけを使った場合などは、等級が下がらないことがあります(ノーカウント事故=等級の上下に数えない事故)。扱いは保険会社で違います。
- 事故で等級が下がった人は、同じ等級でも割引の小さい「事故あり」の料率(保険料を計算するときの割合)が、3等級ダウン事故なら3年間、1等級ダウン事故なら1年間使われます。
例: 13等級の人が保険を使う事故を1件起こすと、翌年は10等級になり、「事故あり」の料率が3年間かかります。
保険会社を変えても、満期日に切れ目なく切り替えれば、等級は引き継がれます(満期日から一定期間を過ぎると、新しい契約扱いになり引き継げません)。保険会社どうしで等級や事故の情報を確認し合う仕組み(等級情報交換制度)があるため、事故歴を正しく伝える必要があります。
等級以外に保険料が変わる要素
| 要素 | 内容 | 保険料への影響 |
|---|---|---|
| 型式別料率クラス | 車の型式(車検証に書かれた車の型の記号)ごとの事故の実績で決まる段階(普通車・小型車は1〜17、軽自動車は1〜7) | 数字が大きいほど高い。毎年見直される |
| 運転者の年齢条件 | 何歳以上を補償するか | 若い人も補償すると高くなる |
| 運転者の範囲 | 本人だけか、家族もか | 範囲が広いと高くなる |
| 車両保険 | 入るか、どの型か、自己負担額(免責金額)をいくらにするか | 入ると高くなる。自己負担額を設定すると安くなる |
| 補償の金額・特約 | 人身傷害の金額、付ける特約 | 足すほど高くなる |
| 免許証の色・使用目的・走行距離 | ゴールド免許か、日常・通勤・業務のどれか、年に何km走るか | 多くの会社で保険料に関わる(扱いは会社で違う) |
型式別料率クラスは毎年見直されるため、1年間無事故でも、翌年の保険料が上がることがあります(日本損害保険協会)。更新の案内で保険料が上がっていたら、まず等級と料率クラスの変化を確認します。
ここまでで覚えておくこと
- 等級は6等級から。無事故で1つ上がり、事故1件で3つ下がる
- 満期日に切れ目なく切り替えれば、保険会社を変えても等級は引き継がれる
- 型式別料率クラスの見直しで、無事故でも保険料が上がることがある
保険料を抑えつつ必要な補償を残す判断基準
保険料を下げるときは、削ってはいけない補償(対人・対物の無制限と人身傷害)は残し、運転者の条件や車両保険を実態に合わせます。
| 状況 | おすすめの判断 | フォロー |
|---|---|---|
| 運転するのが本人と配偶者だけ | 運転者の範囲を「夫婦」などに絞る | ただし、帰省した家族や友人がたまに運転するなら、その人も補償される範囲にする |
| 若い家族が運転しなくなった | 年齢条件を、対象年齢の高い区分に変える(保険料は下がる) | ただし、条件を変えるのは、若い家族が本当に運転しなくなってから |
| 車の価値が下がった | 車両保険の範囲を絞るか、自己負担額を設定する | ただし、ローンが残っている間は、車両保険を残すのが安全 |
| 修理代を貯金で払える | 車両保険を外すことを考える | ただし、単独事故や台風の被害も自分で払うことになる |
| 保険料が高いと感じる | まず2社以上の見積もりを同じ条件で取る | ただし、対人・対物の無制限と人身傷害は削らない |
ケース別の考え方(例)
次は、考え方を示すための例です。実際の保険料や補償は、見積もりで確認します。
- 新車をローンで買った一人暮らしの人: 対人・対物は無制限、人身傷害あり、車両保険は範囲の広い型を残します。運転者の範囲は「本人」に絞れます。ただし、友人に運転を代わってもらう予定があるなら、範囲を絞りすぎないようにします。
- 高校生の子どもが来年免許を取る家庭: 子どもが運転を始める前に、年齢条件と運転者の範囲を変えます。保険料は上がりますが、条件を変えずに運転すると、その事故は補償されない場合があります。
- 15年乗った軽自動車を通勤だけに使う人: 車の価値が下がっているなら、車両保険を外すか、範囲を絞った型を考えます。ただし、修理や買い替えの費用をすぐに用意できないなら、範囲を絞った型を残す選択肢もあります。
対人・対物の無制限は、どんなに保険料を抑えたいときでも残します。相手への賠償は、自分の貯金では払いきれない額になることがあるからです。
車両保険や特約を外すか迷ったら、担当者や保険会社に「この補償を外すと、どの事故が補償されなくなるか」を聞いてから決めます。
自動車保険を見直すタイミングはいつ?
自動車保険は、満期の1〜2か月前に見直すのが基本です。満期の案内が届いたときが、条件を確かめる一番のタイミングです。ただし、満期の直前に慌てて決めると比べる時間がなくなるので、案内が届いたらすぐに今の保険証券(契約内容が書かれた書類。Webで見る形もある)を用意します。
ほかにも、次のときは見直します。
| タイミング | 見直すこと | 理由 |
|---|---|---|
| 満期の1〜2か月前 | 補償全体と保険料 | 他社と比べる時間が取れる |
| 車を買い替えたとき | 車両入替の手続き、車両保険の金額 | 手続きをしないと、新しい車の事故が補償されない場合がある |
| 家族が免許を取った・運転しなくなったとき | 年齢条件、運転者の範囲 | 条件に合わない人の運転は補償されない場合がある |
| 子どもが独立したとき | 運転者の範囲 | 範囲を絞ると保険料が下がる場合がある |
| 車の価値が下がったとき | 車両保険の有無・型・金額 | 保険料と補償のバランスが変わる |
| 通勤に使わなくなったとき | 使用目的 | 契約の条件と実態を合わせる |
車を買い替えたときは、今の保険会社に連絡して「車両入替」(新しい車の車検証の情報を伝えて、契約の車を差し替える手続き)をします。手続きをしないと、新しい車の事故には保険金が払われないおそれがあります。一定期間内なら新しい車の登録日にさかのぼって扱える特約が付いている場合もありますが、その期間は保険会社で違うので、納車が決まったらすぐ連絡します。
車を手放して保険をやめるときは、今の保険会社に「中断証明書」の発行を申し込みます。中断の手続きをすると、一般に解約日から13か月以内(条件により5年以内など)に新しい契約をすれば、それまでの等級を引き継げます(日本損害保険協会)。まずは「13か月以内」と覚え、自分の条件は保険会社に聞きます。
はじめて自動車保険に入る人の手順
保険証券を持っていない人(はじめて車を持つ人)は、次の順で進めます。
- 補償の始まる日を決める: 納車日(車を受け取って運転を始める日)にします。申し込みは納車日の前までに済ませます。
- 車の情報を用意する: 新車・中古車とも、販売店から車検証(または車検証の写し・注文書など車種や型式が分かる書類)をもらいます。登録番号(ナンバープレートの番号)が納車直前まで決まらないときは、入力のしかたを保険会社に聞きます。
- 運転する人を決める: 誰が運転するか(「本人」=契約で主に運転する人として登録する人。本人だけか、家族もか)と、一番若い人の年齢、免許証の色を確認します。
- 使い方を決める: 使用目的(日常・レジャー、通勤・通学、業務)と、年間のおおよその走行距離を決めます。
- 等級: はじめての契約は原則6等級です。同居の家族の等級を引き継げる場合などもあるので、家族が自動車保険に入っていれば「家族の等級を引き継げますか」と保険会社に聞きます。
- 見積もりを取って申し込む: 次の章の8つの条件で2社以上を比べ、重要事項説明書を読んでから申し込みます。見積もりの入口は3つです。保険会社のサイトで直接(ダイレクト型。自分で入力する)、一括見積もりサイト(1回の入力で複数社の見積もりが届く)、販売店・代理店(担当者に相談しながら決める)。販売店で保険を勧められたときは、その場で決めず、同じ条件で他社の見積もりも取ってから決めます。ただし、納車日に間に合わないと補償のない日ができるので、比べるのは納車の2〜3週間前までに始めます。
自賠責保険は、新車・中古車の購入時に販売店で手続きするのが一般的です。任意保険も納車日から切れ目なく始まるように、日付を合わせます。
比較・見積もりの取り方|一括見積もりの使い方
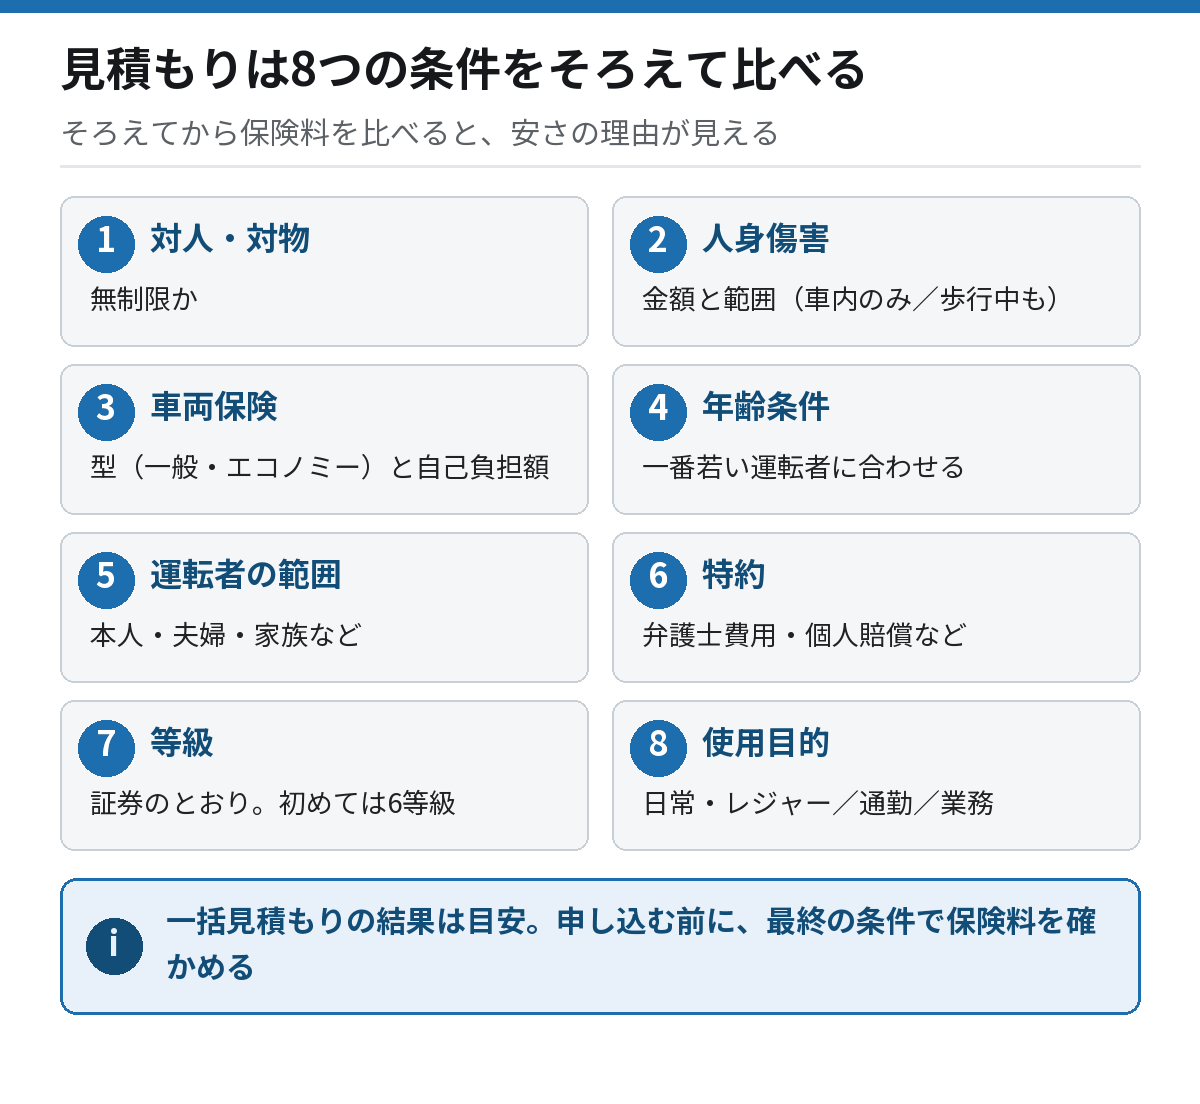
自動車保険を比べるときは、補償の条件をそろえて、2社以上の見積もりを取ります。比べると、補償と保険料の差が分かります。条件がそろっていない見積もりは、保険料の安さだけが目立ち、補償の差が見えません。ただし、同じ名前の補償でも、範囲や支払いの条件が会社ごとに少しずつ違うので、最後は重要事項説明書で確かめます。
保険料の相場は?(1つの数字にならない理由)
自動車保険の保険料は、年齢・等級・車の型式・補償の内容で大きく変わるので、このページでは「相場」の数字は出しません。条件が1つ違うだけで別の金額になり、平均の数字を見ても自分の見積もりが高いか安いかは判断できないからです。届いた見積もりは、次の手順で判断します。
- 同じ8つの条件(下の表)で、2〜3社の見積もりをそろえる
- 条件が同じなら、保険料の差をそのまま比べる
- 差が大きいときは、条件の入力ミス(等級・年齢条件・車両保険の型)がないかを先に確かめる
ただし、事故のときの対応やロードサービスの内容も会社で違うので、保険料だけで決めず、重要事項説明書で確かめます。
見積もりの前に用意するもの
- 今の保険証券(または更新の案内): 等級、事故あり料率の期間、今の補償の内容が書いてあります(はじめての人は不要。前の章の手順で)
- 車検証: 車の型式、初度登録年月(その車が初めて登録された年月)などが書いてあります
- 運転免許証: 免許証の色(ゴールドかどうか)を確認します
- 運転する人の年齢と、年間のおおよその走行距離
比べるときにそろえる8つの条件
- 対人賠償・対物賠償の金額(無制限)
- 人身傷害保険の金額と、補償の範囲(車内だけか、歩行中も含むか)
- 車両保険の有無・型(一般型・エコノミー型など)・保険金額・自己負担額(免責金額)
- 運転者の年齢条件
- 運転者の範囲(本人・夫婦・家族など)
- 特約(弁護士費用、個人賠償など)
- 等級と事故あり料率の期間(今の証券のとおりに入力する。はじめての人は原則6等級)
- 使用目的(日常・レジャー、通勤・通学、業務)
③の自己負担額の目安(このページの提案): 選択肢は「0円」「5万円」「10万円」などから選ぶ形が多く、自己負担額を高くするほど保険料は下がります。修理代の一部を貯金ですぐ払えるなら、5万円程度を目安にします。ただし、急な出費が難しい人は0円にし、選択肢と金額の差は見積もり画面で確かめます。
一括見積もりサービスの使い方
一括見積もりサービスは、車と運転者の情報を1回入力すると、複数の保険会社の見積もりをまとめて受け取れるサービスです。手間を減らせるので、比べる最初の一歩として使うのがおすすめです。ただし、使う前に次の点を確認します。
- 入力した情報が、どの会社に提供されるか(利用規約と個人情報の取り扱い)
- 見積もりの結果がメール・電話・郵送のどれで届くか
- 届いた見積もりの補償条件が、自分の入力どおりになっているか(会社ごとに初期設定の補償が違うことがある)
一括見積もりの結果は「目安」です。申し込む前に、その保険会社の見積もり画面か担当者に、最終の条件で保険料を確かめます。
ダイレクト型と代理店型の違い
自動車保険の入り方は、大きく2つあります。
| 入り方 | しくみ | 向いている人 |
|---|---|---|
| ダイレクト型(通信販売) | 保険会社とインターネットや電話で直接契約する | 補償の内容を自分で調べて決められる人 |
| 代理店型 | 保険会社から委託を受けた代理店(車の販売店・整備工場・保険ショップなど)を通して契約する | 担当者に相談しながら決めたい人 |
どちらの保険料が安いかは条件しだいなので、迷ったら両方の見積もりを取り、保険料と、相談のしやすさ・事故のときの連絡のしやすさで比べます。ただし、事故のときの対応(連絡先、受付時間、ロードサービスの内容)は会社ごとに違うので、重要事項説明書で確かめます。
申し込みと切り替えの注意
- 申し込む前に、重要事項説明書の「補償されない場合」を読みます。
- 事故歴・等級は正しく伝えます。事実と違う申告は、契約の解除や保険金が払われない原因になります。
- 保険会社を切り替えるときは、新しい契約の始まる日を、今の契約の満期日に合わせます。補償のない日を作らないためです。
- 自動車保険の多くは保険期間が1年のため、クーリング・オフ(申し込みの撤回)は使えないのが原則です。クーリング・オフは保険期間が1年を超える契約が対象です。
ここまでで覚えておくこと
- 見積もりは8つの条件をそろえて比べる
- 一括見積もりは便利な入口。個人情報の提供先を確認する
- 切り替えは満期日に合わせ、補償のない日を作らない
事故のときの流れ|保険会社に連絡するまで
事故のときは、けが人の救護と警察への連絡が先です。保険会社への連絡は、その後です。
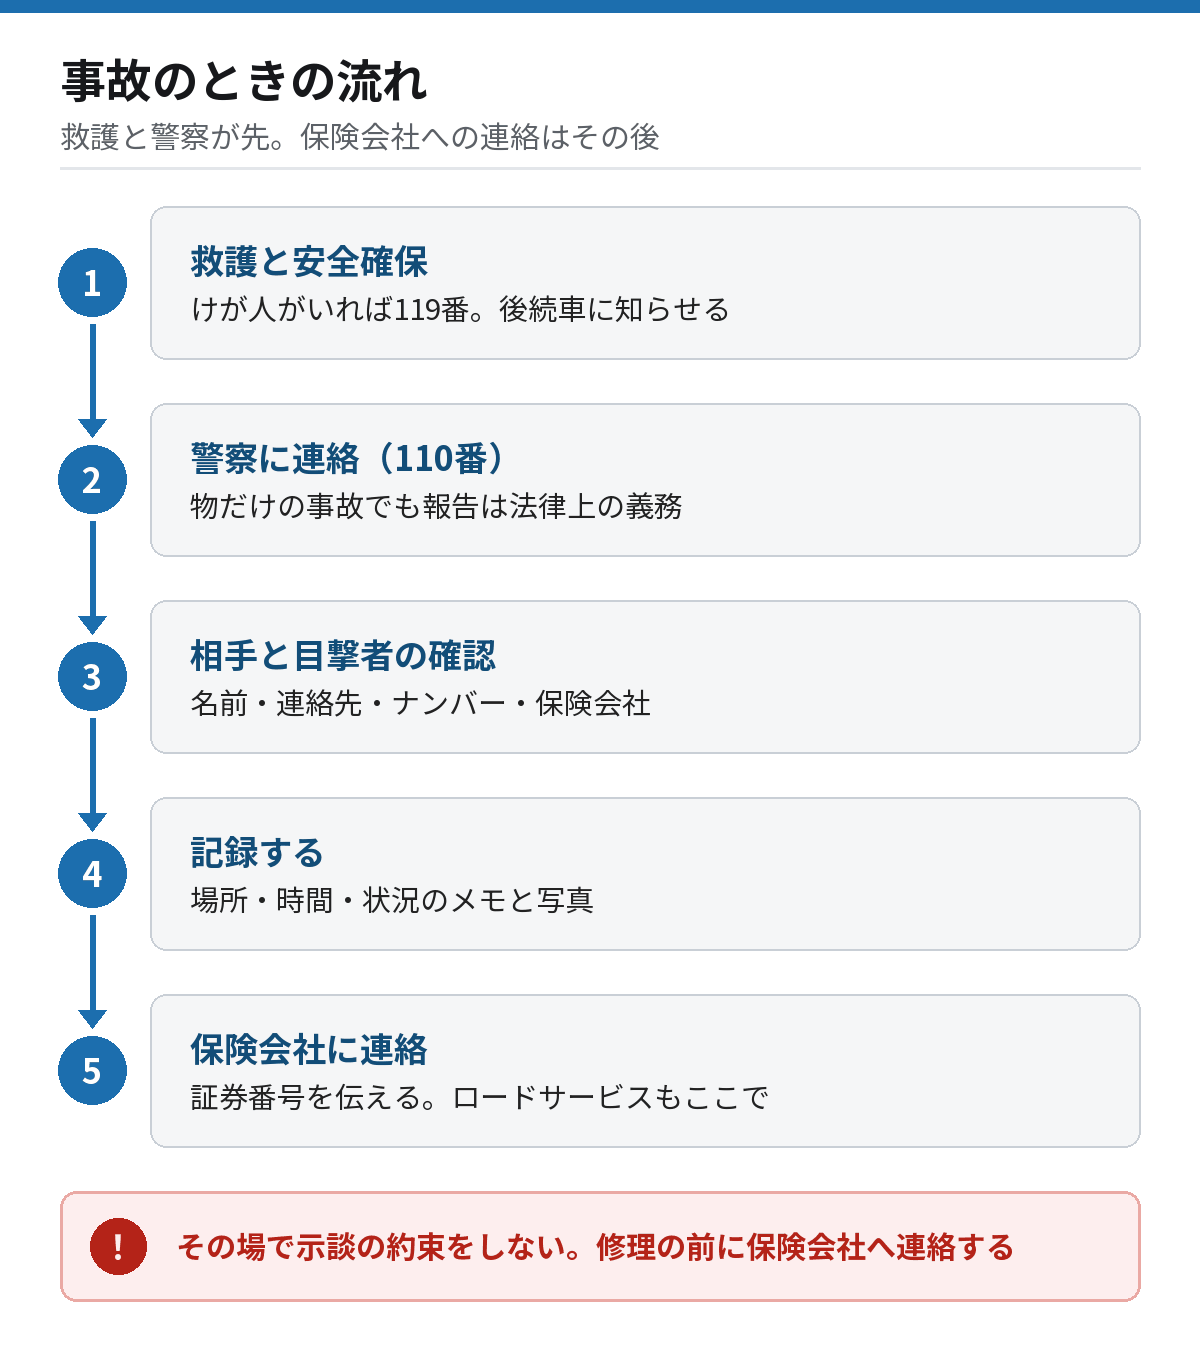
- けが人を救護し、安全を確保する: 車を止め、けが人がいれば救急車(119)を呼びます。後続の車にぶつからないよう、ハザードランプや停止表示器材(三角表示板など)で知らせます。
- 警察に連絡する(110): けが人がいなくても、物だけの事故でも、警察への報告は法律上の義務です(道路交通法72条)。
- 相手と目撃者を確認する: 相手の名前・住所・連絡先・車のナンバー・保険会社を確認します。目撃者がいれば連絡先を聞きます。
- 記録する: 事故の場所・時間・状況をメモし、車の傷や周りの様子を写真に残します。
- 保険会社に連絡する: 証券番号を伝えると手続きが早く進みます。ロードサービスが必要なら、このときに頼みます。
その場でしてはいけないこと
- その場で示談(話し合いでの解決)の約束をしない: 保険会社の承認なく示談や約束をすると、保険金の一部または全部が払われないことがあります(日本損害保険協会)。
- 警察に届けずに済ませない: 警察に報告しないと、保険金の請求に必要な「交通事故証明書」が自動車安全運転センターから交付されません(日本損害保険協会)。
- 修理を先に始めない: 車を修理するときは、事前に保険会社へ連絡します。
小さな事故で保険を使うかどうか
修理代が小さい事故では、保険を使わないほうが得になる場合があります。保険を使うと等級が下がり、事故ありの料率が数年かかるため、増える保険料の合計が、受け取る保険金より大きくなることがあるからです(日本損害保険協会)。
判断に迷ったら、保険会社に「保険を使った場合と使わない場合の、今後数年分の保険料の差」を聞いてから決めます。
自動車保険でよくある失敗と回避のしかた
失敗の多くは、条件と実態のずれから起きます。
- 年齢条件を変え忘れた: 子どもが免許を取ったのに「26歳以上補償」のままだと、子どもが運転した事故は補償されない場合があります。免許を取る前に条件を変えます。
- 車の買い替えを連絡し忘れた: 車両入替をしないと、新しい車の事故が補償されない場合があります。納車日が決まったら連絡します。
- 車両保険の型を確かめなかった: 範囲を絞った型では、単独事故やあて逃げが補償されません。どの事故が対象か、契約前に確認します。
- 保険料の安さだけで決めた: 対物が無制限でなかった、人身傷害が付いていなかった、という差は、安い見積もりに隠れがちです。8つの条件をそろえて比べます。
- 満期を過ぎてしまった: 満期日から一定期間を過ぎても続ける手続きをしないと、新しい契約扱いになり、それまでの等級の割引を引き継げなくなります。その期間は会社で決まっていて短いこともあるので、満期日までに手続きします。
- その場で相手と示談した: 保険金が払われない原因になります。保険会社に任せます。
- 個人賠償責任特約を重ねて入っていた: 火災保険やクレジットカードの保険と重なっていることがあります。家族の保険をまとめて確かめます。
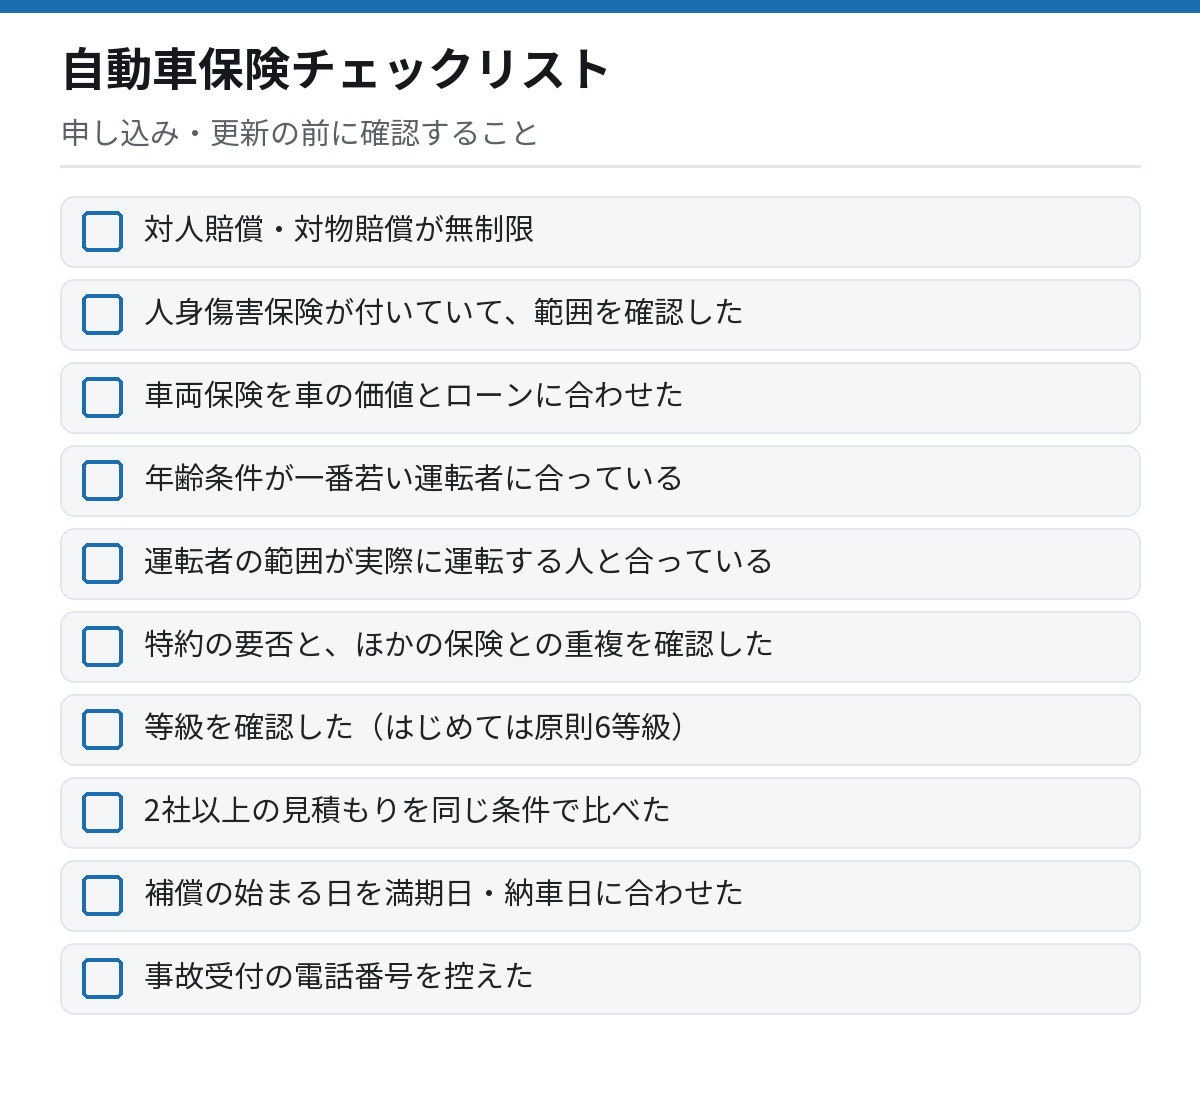
自動車保険のチェックリスト
申し込み・更新の前に確認することをまとめました。
自動車保険の相談窓口
困ったときの相談先は、内容で分かれます。
- 契約している保険会社・代理店: 補償の内容、保険金の請求、事故の対応。まず最初の相談先です。
- そんぽADRセンター(日本損害保険協会。ADR=裁判をしないで話し合いで解決する手続き): 損害保険の一般的な相談と、保険会社とのトラブルが解決しないときの苦情・紛争解決の手続き。電話は03-4332-5241(全国共通)。
- 交通事故紛争処理センター: 交通事故の損害賠償で、相手方の保険会社との示談がまとまらないときの法律相談・和解のあっせん。
- 自賠責保険・共済紛争処理機構: 自賠責保険の支払いに納得できないときに、国が指定した中立の第三者機関として紛争処理を行う。
- 消費生活センター(消費者ホットライン188): 一括見積もりサービスの勧誘など、契約や取引のトラブルの相談。
個別の事故の賠償額や過失の割合など、法律の判断が必要なことは、弁護士などの専門家に相談してください。
次に読む記事
自動車保険をもっと知る
- 自賠責保険とは|補償範囲・支払限度額と2026年11月の保険料改定
自賠責保険の補償範囲・限度額と、2026年11月の保険料改定 - 任意保険の補償の種類|対人・対物・人身傷害・車両保険の違いと選ぶ順番
任意保険の補償の種類と、選ぶ順番 - 車両保険は必要?|補償の型・保険金額・自己負担額の決め方
車両保険は必要か、型と金額の決め方 - 自動車保険の見直し方|保険料が変わる条件と、満期前に確認すること
自動車保険の見直し方と、保険料が変わる条件 - 車検費用の内訳|法定費用(重量税・自賠責・印紙代)と整備費の見方
車検費用の内訳(自賠責保険料を含む法定費用)
事故とトラブルのこと
- 【対処法】急なバッテリー上がりの直し方3つの選択肢とは?
バッテリー上がりの対処法(ロードサービスを呼ぶ前に) - 【経験談】車のタイヤに釘が刺さっていたらどうしたらいい?【パンク修理】
タイヤに釘が刺さっていたときの対処
よくある質問(FAQ)
Q. はじめて車を買いました。いつまでに何をすればよいですか?
A. 補償の始まる日を納車日にして、納車日の前までに申し込みます。販売店から車検証(または車種・型式が分かる書類)をもらい、運転する人の年齢・免許証の色・使い方を決めてから見積もりを取ります。等級は原則6等級です。
Q. 28歳で自分だけが運転します。年齢条件はどれを選べばよいですか?
A. 「26歳以上補償」などの区分が候補です。区分の名前は会社で違うので、見積もり画面で、自分の年齢が入る区分のうち対象年齢がいちばん高いものを選びます。ただし、年下の人が運転する予定があれば、その人に合わせます。
Q. 人身傷害保険と搭乗者傷害保険は、両方必要ですか?
A. 人身傷害保険を優先します。人身傷害は損害額を計算して払う保険で、搭乗者傷害はけがの部位・症状に応じた定額の保険金です。搭乗者傷害は、決まった額を早く受け取る上乗せがほしい人が付けるものです。
Q. 車両保険は入るべきですか?
A. 新しい車や高い車、ローンが残っている車なら入るのがおすすめです。車の価値が下がり、修理代を貯金で払えるなら、外すか範囲を絞った型を選ぶ判断もあります。
Q. 事故で保険を使うと、どれくらい保険料が上がりますか?
A. 多くの事故では、保険を使うと1件で等級が3つ下がり、3年間は「事故あり」の料率がかかります(盗難・台風などで車両保険を使ったときは1つ下がり、1年間)。いくら上がるかは契約で違うので、保険会社に「使う場合と使わない場合の保険料の差」を聞いて確かめます。
Q. 親の名義の車に自分が乗ります。どうすればよいですか?
A. 車の持ち主と運転する人が違うときは、誰を「本人」(主に運転する人)として契約するか、年齢条件をどうするかを、保険会社に伝えて決めます。すでに親が保険に入っているなら、運転者の範囲と年齢条件に自分が入っているかを、保険証券か保険会社で確かめます。
Q. 一括見積もりを使うと、しつこい勧誘が来ますか?
A. サービスによって、メールや電話で連絡が来ることがあります。使う前に、情報の提供先と連絡方法を利用規約で確かめます。
Q. 保険料はいつ、どうやって払いますか?
A. 1年分をまとめて払う方法と、月払いなど分けて払う方法があり、クレジットカード・口座振替などから選びます。選べる方法と分割の扱いは会社で違うので、見積もりの画面で確かめます。
Q. もらい事故で、自分の保険会社が相手と交渉してくれないのはなぜですか?
A. 自分に過失がない事故では、自分の対人・対物賠償を使わないため、保険会社の示談交渉サービスが使えないからです。弁護士費用特約があれば、弁護士に交渉を頼む費用が補償の対象になります(限度額が上限)。ただし、払われるのは原則として保険会社の承認を得た費用なので、弁護士に頼む前に保険会社へ連絡します。
Q. 子どもが免許を取りました。何をすればよいですか?
A. 子どもが運転する前に、保険会社へ連絡して年齢条件と運転者の範囲を変えます。変えないまま運転した事故は補償されない場合があります。
出典
- 日本損害保険協会「損害保険Q&A 問1 自賠責保険は、どのような保険ですか」
https://soudanguide.sonpo.or.jp/car/q001.html - 日本損害保険協会「損害保険Q&A 問6 任意の自動車保険は、どのような保険ですか」
https://soudanguide.sonpo.or.jp/car/q006.html - 日本損害保険協会「損害保険Q&A 問9 保険金額無制限とは」
https://soudanguide.sonpo.or.jp/car/q009.html - 日本損害保険協会「損害保険Q&A 問10 示談交渉サービス」
https://soudanguide.sonpo.or.jp/car/q010.html - 日本損害保険協会「損害保険Q&A 問11 人身傷害保険」
https://soudanguide.sonpo.or.jp/car/q011.html - 日本損害保険協会「損害保険Q&A 問15 車両保険」
https://soudanguide.sonpo.or.jp/car/q015.html - 日本損害保険協会「損害保険Q&A 問16 車両保険の保険金額の設定方法」
https://soudanguide.sonpo.or.jp/car/q016.html - 日本損害保険協会「損害保険Q&A 問18 任意の自動車保険の特約」
https://soudanguide.sonpo.or.jp/car/q018.html - 日本損害保険協会「損害保険Q&A 問21 型式別料率クラス」
https://soudanguide.sonpo.or.jp/car/q021.html - 日本損害保険協会「損害保険Q&A 問23 自動車保険の等級」
https://soudanguide.sonpo.or.jp/car/q023.html - 日本損害保険協会「損害保険Q&A 問24 車を買い替えたとき」
https://soudanguide.sonpo.or.jp/car/q024.html - 日本損害保険協会「損害保険Q&A 問25 交通事故を起こしてしまった場合」
https://soudanguide.sonpo.or.jp/car/q025.html - 日本損害保険協会「損害保険Q&A 問26 軽微な事故でも警察に届ける必要」
https://soudanguide.sonpo.or.jp/car/q026.html - 日本損害保険協会「損害保険Q&A 問49 少額の保険金を請求しない方がよい場合」
https://soudanguide.sonpo.or.jp/car/q049.html - 日本損害保険協会「損害保険の募集形態」
https://soudanguide.sonpo.or.jp/basic/3_1.html - 日本損害保険協会「損害保険における契約のクーリング・オフ」
https://soudanguide.sonpo.or.jp/basic/4_1_q3.html - 日本損害保険協会「そんぽADRセンター」
https://www.sonpo.or.jp/about/efforts/adr/ - 公益財団法人 交通事故紛争処理センター
https://www.jcstad.or.jp/ - 一般財団法人 自賠責保険・共済紛争処理機構
https://www.jibai-adr.or.jp/ - 消費者庁「消費者ホットライン188」
https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/ - 国土交通省 自賠責保険・共済ポータル「限度額と補償内容」
https://www.mlit.go.jp/jidosha/jibaiseki/about/payment/index.html - 国土交通省 自賠責保険・共済ポータル「もしも、自賠責保険・共済に加入していないと」
https://www.mlit.go.jp/jidosha/jibaiseki/about/punish/index.html - 国土交通省 自賠責保険・共済ポータル「自賠責保険・共済に加入するには(主な保険料)」
https://www.mlit.go.jp/jidosha/jibaiseki/about/policyholder/index.html - 金融庁 第153回自賠責保険審議会 資料1「自賠責保険基準料率改定の届出について」
https://www.fsa.go.jp/singi/singi_zidousya/siryou/20260430/01_153.pdf
このページは、日本損害保険協会・国土交通省・金融庁の公開情報をもとに、2026年10月時点の自動車保険の仕組みをまとめた一般的な情報です。補償の名前・範囲・特約の条件は保険会社ごとに違い、保険金が支払われるかどうかは個別の事故と契約の内容で決まります。契約前には各保険会社の重要事項説明書・約款を確認し、個別の相談は保険会社・代理店、そんぽADRセンター、弁護士などの専門家にしてください。このページの説明・比較は、特定の保険会社や商品の優劣を決めるものではありません。ただし、このページには広告(PR)を含みます。